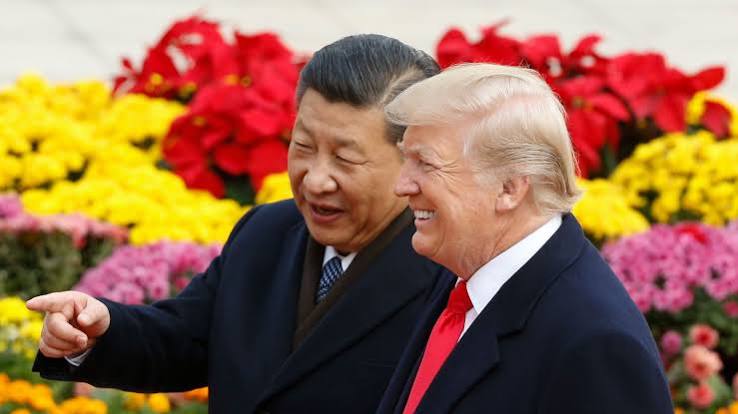
Marcello Minenna ha pubblicato, su Il Sole 24 Ore, un editoriale nel quale dice Washington assorbe l’export cinese e che Pechino accumula titoli di Stato americani. Una co-dipendenza che nel 2004 Larry Summers definì l’«equilibrio del terrore finanziario». Vent’anni dopo il terrore è ancora lì, ma le armi sono cambiate. Non è più la minaccia cinese di vendere i titoli americani a definirlo: è la minaccia americana di congelarli.
Scrive Minenna: ”La Cina ha chiuso il 2025 con un surplus record di quasi 1.200 miliardi di dollari (+20%): i dazi americani hanno solo deviato i flussi. La conseguenza contabile è ineludibile: tolti il turismo dei cinesi all’estero e i dividendi pagati agli investitori stranieri, restano 735 miliardi da trasformare in crediti verso il resto del mondo: un titolo, un deposito, un prestito”.
E prosegue: ”Questo nuovo terrore finanziario resta bilanciato: congelare gli asset cinesi significherebbe far detonare la fiducia nel potere finanziario americano. E Pechino ha contro-ostaggi: le passività delle sue banche e gli investimenti occidentali in Cina. Come nella deterrenza nucleare, nessuno può premere il grilletto senza autodistruggersi. La difesa più sottile sta nel riciclo, privatizzato nella proprietà, non nel controllo. Disperso in milioni di portafogli di famiglie intestati a Hong Kong — giurisdizione che Pechino comanda —, l’ostaggio si distribuisce tra la popolazione: congelare una banca centrale è una sanzione; colpire il risparmio di un popolo è un’altra guerra”.
1. La nuova dinamica dell’«equilibrio del terrore finanziario»
A distanza di vent’anni dalla definizione di Larry Summers (basata sull’asse Washington-Pechino, dove gli USA assorbono l’export cinese e la Cina accumula titoli di Stato americani), le dinamiche della dipendenza reciproca sono cambiate:
- In passato: la minaccia risiedeva nella capacità della Cina di vendere massicciamente i titoli americani.
- Oggi: la vera minaccia è rappresentata dal rischio che gli Stati Uniti congelino gli asset cinesi.
2. Il surplus cinese e la privatizzazione delle riserve
- Nonostante i dazi americani, la Cina ha registrato un surplus commerciale record (quasi 1.200 miliardi di dollari a fine 2025). Al netto di turismo e dividendi, restano 735 miliardi di dollari annui da convertire in crediti o investimenti esteri.
- La gestione di questi capitali si è privatizzata e opacizzata (distribuita tra banche di Stato, fondi e famiglie). Questa dispersione non è un errore statistico, ma una strategia deliberata per occultare la presenza in dollari ed evitare un facile tracciamento.
3. La lezione del “caso Euroclear” e le contromisure di Pechino
- Dopo l’invasione dell’Ucraina nel 2022 e il successivo congelamento di ~210 miliardi di euro di riserve russe in Europa (tramite Euroclear), Pechino ha compreso che essere creditori dell’Occidente significa avere la propria ricchezza in ostaggio del debitore.
- Per tutelarsi, la Cina ha adottato diverse contromisure:
- Atomizzazione degli ostaggi: il riciclo dei capitali viene disperso nei risparmi privati delle famiglie (es. a Hong Kong). Congelare i fondi di una banca centrale è una misura sanzionatoria politica; colpire i risparmi diffusi dei cittadini equivale a una dichiarazione di guerra.
- Diversificazione: aumento costante delle riserve d’oro (l’unica riserva non legata a debiti altrui) e incremento dei pagamenti in renminbi tramite i propri circuiti regolatori.
4. Un equilibrio che resta bilanciato (per ora)
L’equilibrio si mantiene stabile perché entrambe le parti dispongono di leve di deterrenza (“contro-ostaggi”):
- Rischio per gli USA: congelare i beni cinesi distruggerebbe definitivamente la fiducia globale nel dollaro e nel sistema finanziario americano.
- Deterrenza cinese: la Cina possiede come “contro-ostaggi” le passività delle proprie banche e l’ingente mole di investimenti e asset occidentali presenti sul suo territorio.
5. Conclusione e limiti strutturali
La contraddizione di Pechino: finché la Cina manterrà un modello basato sull’export anziché sui consumi interni (scelta rinviata da vent’anni), continuerà a generare oltre 700 miliardi di dollari all’anno di “nuovi ostaggi”.
L’analogia con la Guerra Fredda: l’equilibrio del terrore finanziario regge fino a quando nessuna delle parti cede alla tentazione di “sparare per prima”; la sua stabilità dipende interamente dalla tenuta dei nervi dei due attori principali.
8 settembre 2026


