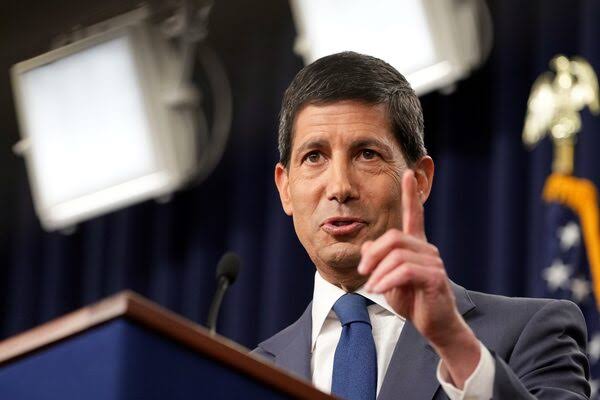
Marco Buti e Marcello Messori hanno pubblicato, su Il Sole 24 Ore, un editoriale nel quale si sostiene che il discorso di Kevin Warsh a Jackson Hole, il 27 agosto, sarà un passaggio decisivo per capire quale sarà la vera linea della Fed e, soprattutto, quanto essa resterà indipendente dalle pressioni di Donald Trump.
Scrivono Buti e Messori: ”C’è attesa per il discorso di Warsh, specie alla luce delle sue recenti prese di posizione che hanno rinfocolato dubbi sul suo approccio. E’ ovvio che il neopresidente della Fed non chiederà scusa. La vetrina di Jackson Hole gli offrirà, però, l’occasione per dare un peso ai messaggi rassicuranti sull’indipendenza della politica monetaria, che aveva lanciato al forum della Bce tenutosi a Sintra a inizio luglio. Tre sono i nodi da sciogliere: il legame tra innovazione digitale, inflazione e tassi di interesse; la funzione di reazione della Fed; la cooperazione monetaria internazionale all’indomani del distorto sostegno allo yen.Il primo nodo è stato usato da Warsh per confermare la convinzione di Donald Trump che, nel medio periodo, l’abbassamento dei tassi di interesse di policy sia compatibile con il controllo dell’inflazione. L’impatto dell’Intelligenza Artificiale (IA) sulla produttività sarebbe, infatti, in grado di determinare shock positivi di offerta così forti da ridurre la dinamica dei prezzi e da creare spazi per espansioni monetarie. Questa tesi palesa, però, varie debolezze. Innanzitutto, è molto probabile che gli ingenti investimenti nell’IA stiano producendo una bolla speculativa anziché effetti miracolosi sulla produttività e, quindi, sulla crescita. Inoltre, se si assumesse che Warsh ha ragione, l’impatto dell’IA spingerebbe verso l’alto il tasso naturale di interesse; di conseguenza, pur se con aspettative di inflazione ben ancorate, i tassi di interesse di lungo termine tenderebbero a crescere, vanificando le speranze di Trump e gli infruttuosi tentativi della sua Amministrazione di sostenere la quotazione dei titoli di Stato a lunga scadenza. Infine, Warsh sembra ignorare il problema dei deficit gemelli (nel bilancio federale e nelle partite correnti verso l’estero) che si intreccia con un’inflazione ben al di sopra della soglia del 2%”.
E proseguono: ”In un quadro di radicale incertezza quale è l’attuale, non si può certo rimpiangere la forward guidance. Come ha chiarito Christine Lagarde, occorre però una “framework guidance” che consenta agli operatori di incorporare nei loro comportamenti la funzione di reazione della banca centrale. Infine, vi è il nodo della cooperazione internazionale. A Sintra, Warsh aveva lasciato intendere che, nonostante gli attacchi trumpiani alla governance globale, i banchieri centrali erano pronti ad assicurare un presidio di responsabilità condivisa e un’efficace cabina di regia. Quel messaggio rassicurante è stato vanificato dall’azione unilaterale, con cui la Fed è intervenuta sul mercato dei cambi per soddisfare la richiesta del Tesoro statunitense di sostegno allo yen senza impatti negativi sulle quotazioni dei titoli pubblici. Con un’azione senza precedenti storici, la Fed ha venduto euro (anziché dollari) all’insaputa della Bce. Warsh dovrà chiarire se questa mossa – che si è tra l’altro rivelata inefficace – sia stata una scelta una tantum o abbia avviato un ‘Maga valutario’ destinato a smantellare decenni di concertazione monetaria”.
Gli autori individuano tre questioni fondamentali.
- IA, inflazione e tassi.
Warsh sembra condividere l’idea di Trump secondo cui la rivoluzione dell’intelligenza artificiale aumenterà la produttività, riducendo l’inflazione e permettendo quindi alla Fed di abbassare i tassi. Buti e Messori giudicano questa tesi fragile: gli investimenti nell’IA potrebbero alimentare soprattutto una bolla speculativa. Inoltre, se l’IA producesse davvero un forte aumento della produttività, farebbe salire il tasso naturale d’interesse, spingendo verso l’alto anche i tassi a lungo termine, cioè proprio quelli che Trump vorrebbe ridurre. A ciò si aggiungono i deficit gemelli americani e un’inflazione ancora superiore al 2%, elementi che richiederebbero piuttosto una politica monetaria restrittiva. - La funzione di reazione della Fed.
Warsh ha lasciato gli operatori disorientati, attribuendo ai mercati un ruolo quasi assoluto nel fornire segnali sulle aspettative economiche e sostenendo implicitamente che gli interventi discrezionali della banca centrale possano distorcere questi segnali. Secondo gli autori, ciò rischia di mettere in discussione trent’anni di consenso sulla trasparenza delle banche centrali. Non serve necessariamente una nuova forma di forward guidance, ma è indispensabile una «framework guidance»: gli operatori devono poter comprendere come la Fed reagirà ai diversi scenari economici. - La cooperazione monetaria internazionale.
È il punto che suscita le maggiori perplessità. A Sintra Warsh aveva rassicurato sulla volontà delle banche centrali di mantenere una responsabilità condivisa. Successivamente, però, la Fed avrebbe agito unilateralmente sul mercato valutario, vendendo euro per sostenere lo yen su richiesta del Tesoro americano e senza informare la Bce. Per gli autori, bisogna capire se si sia trattato di un episodio isolato oppure dell’inizio di un «Maga valutario», cioè di una politica americana orientata a smantellare decenni di cooperazione monetaria internazionale.
Il punto politico
Secondo Buti e Messori, queste contraddizioni arrivano al punto di rottura proprio mentre Trump aumenta la pressione sulla Fed, anche attraverso gli attacchi ai suoi membri, in vista delle elezioni di midterm.
Per questo Jackson Hole sarà un vero test per Warsh: dovrà dimostrare se intende difendere l’indipendenza della Federal Reserve e ricostruirne la credibilità oppure assecondare, almeno in parte, le esigenze della Casa Bianca.
In una frase: gli autori vedono in Jackson Hole il momento in cui Warsh dovrà scegliere tra una Fed credibile, indipendente e coerente con la tradizione delle banche centrali moderne e una Fed più condizionata dall’agenda economica e valutaria di Trump.
24 agosto 2026


