Daniele Manca ha pubblicato un editoriale sul Corriere della Sera nel quale sostiene che il rialzo dei tassi deciso dalla Federal Reserve, pur rendendo più costoso il credito per famiglie e imprese, sia una conseguenza della necessità di contrastare l’inflazione e preservare la stabilità economica.
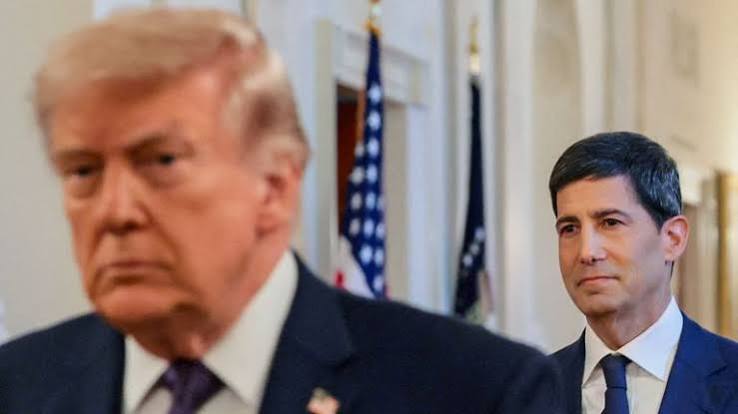
Scrive Manca: ”Da ieri il costo del credito per famiglie e imprese americane sarà più caro. E probabilmente non solo per loro. Non accadeva dal 2023. Non deve essere stata una decisione facile il rialzo dei tassi per Kevin Warsh. Nominato lo scorso 30 gennaio da Trump a capo della banca centrale statunitense ha preso il posto dell’odiato, da Mr Donald, Jerome Powell. Secondo il presidente degli Stati Uniti, l’America avrebbe dovuto avere i tassi più bassi del mondo. Ma Powell (indicato anch’esso alla guida Fed ai tempi del primo Trump) resisteva. Per una volta almeno, Warsh deve avere invidiato Christine Lagarde della Banca centrale europea. L’avvocata francese ha alle spalle 21 Paesi che condividono solo una moneta, non parlano una stessa lingua, non fanno che dividersi su dossier come la difesa o le scelte industriali. Ma su una cosa sinora sono apparsi granitici: l’indipendenza della banca centrale non si tocca. Questo per un motivo: garantire la stabilità dei prezzi (il rialzo dei tassi con alta inflazione è lo strumento principe), significa assicurare anche la sopravvivenza dei governi stessi”.
E continua: ”Warsh sa bene che se non avesse rialzato i tassi ieri in un Paese che ha un debito di 40 mila miliardi gli investitori avrebbero iniziato a chiedere ben più di quel 5% di interessi sui titoli di Stato americani. E va detto che il rialzo non era solo atteso ma addirittura anticipato dalle dichiarazioni del presidente della Fed al summit dei banchieri centrali di Jackson Hole. L’inflazione, la stabilità dei prezzi, è responsabilità della Banca centrale, aveva detto. E ieri ne ha tratto le conseguenze. Anche a costo di deludere Trump”.
Il punto centrale dell’articolo è il conflitto tra la politica di Donald Trump e l’indipendenza della banca centrale. Trump vorrebbe tassi più bassi per favorire consumi, investimenti e crescita, ma la Fed deve occuparsi soprattutto della stabilità dei prezzi. Manca sottolinea che questa indipendenza è fondamentale perché l’inflazione colpisce soprattutto i redditi più bassi e, se non controllata, finisce per danneggiare anche la sostenibilità finanziaria degli Stati.
Secondo Manca, emerge però una contraddizione nelle politiche di Trump: il presidente chiede tassi bassi mentre alcune delle sue stesse decisioni alimentano l’inflazione. In particolare:
- i dazi aumentano i costi per le imprese e, alla fine, per i consumatori;
- le tensioni e i conflitti in Medio Oriente hanno fatto aumentare il costo dell’energia;
- l’aumento dei prezzi di carburanti e beni durevoli pesa direttamente sulle famiglie;
- l’incertezza generata dalla politica commerciale e internazionale rischia di frenare investimenti e crescita.
L’autore ricorda inoltre che gli Stati Uniti hanno un debito pubblico enorme: mantenere sotto controllo l’inflazione e conservare la fiducia degli investitori è quindi essenziale. Un mancato intervento della Fed avrebbe potuto spingere gli investitori a pretendere interessi ancora più elevati sui titoli di Stato americani.
Il messaggio conclusivo
La vera preoccupazione di Manca non riguarda soltanto il costo dei tassi elevati, ma il disordine provocato dalle scelte della Casa Bianca. La lezione della crisi finanziaria del 2008, secondo l’editoriale, è che le crisi possono essere superate quando le istituzioni agiscono in modo coordinato e ordinato. Se invece il governo che dovrebbe contribuire alla stabilità diventa esso stesso una fonte di incertezza, il conto economico e finanziario rischia di ricadere non solo sugli americani, ma anche sui loro partner e, indirettamente, sull’economia mondiale.
In una frase: Manca descrive il rialzo dei tassi come un costo necessario per contenere un’inflazione che, paradossalmente, viene alimentata anche dalle politiche commerciali e geopolitiche di Trump; il rischio più ampio è che il disordine prodotto dagli Stati Uniti finisca per essere pagato dall’economia internazionale.
17 settembre 2026